Wer eine Immobilie finanziert, vergleicht meist mehrere Angebote. Doch stammen diese wirklich aus dem relevanten Markt? Ein spezialisierter Hypothekarbroker geht einen Schritt weiter: Er sucht nicht einfach eine günstigere Offerte, sondern den passenden Finanzierungspartner.
Beim Kauf einer Immobilie läuft die Suche nach der Finanzierung häufig ähnlich ab: Die Hausbank wird angefragt. Vielleicht empfiehlt der Immobilienmakler noch eine Bank. Und weil man gerade mit einem Versicherungsberater im Gespräch ist, wird auch dort eine Offerte eingeholt. Drei Angebote liegen auf dem Tisch – und damit scheint der Marktvergleich gemacht. Auch bei der Verlängerung einer bestehenden Hypothek ist es oft nicht anders. Die bisherige Bank unterbreitet ein Angebot. Vielleicht wird zusätzlich die Hausbank oder ein anderer gerade verfügbarer Anbieter angefragt. Sind die Konditionen ähnlich, bleibt man nicht selten beim bisherigen Institut. Das ist nachvollziehbar und bequem. Ein systematischer Marktvergleich ist es allerdings nicht.
Der Hypothekarmarkt ist grösser als gedacht
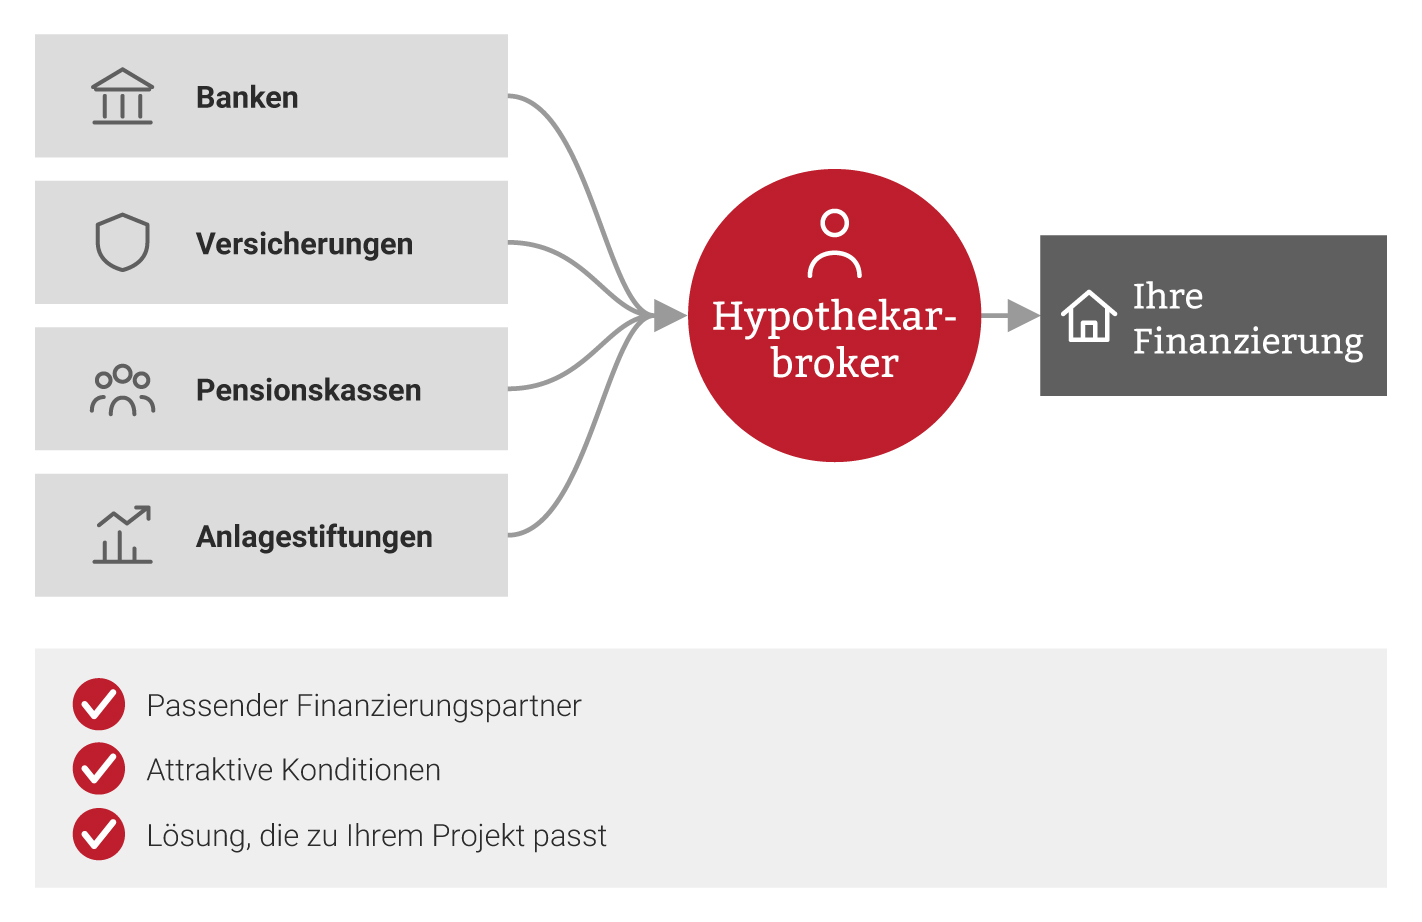
Wer an eine Hypothek denkt, denkt zunächst an Banken. Tatsächlich gibt es in der Schweiz aber wesentlich mehr Kapitalgeber. Neben Kantonal-, Regional-, Gross- und weiteren Banken vergeben auch Versicherungen und Pensionskassen Hypotheken. Hinzu kommen institutionelle Anleger wie Anlagestiftungen. Gerade Letztere sind Privatpersonen häufig kaum bekannt. Vereinfacht gesagt bündeln Anlagestiftungen Gelder von Vorsorgeeinrichtungen und investieren diese in verschiedene Anlageklassen. Eine davon können Schweizer Hypotheken sein. Die Anlagestiftung tritt damit indirekt als Kapitalgeberin auf. Für die angeschlossenen Vorsorgeeinrichtungen ist die Hypothek eine Kapitalanlage – für den Hauseigentümer bleibt sie eine Immobilienfinanzierung.
Für Privatpersonen besteht zu solchen institutionellen Kapitalgebern in der Regel kein direkter Zugang. Die Finanzierung wird über spezialisierte Plattformen und Vermittler angebahnt und abgewickelt. Damit stellt sich eine entscheidende Frage: Wie soll ein einzelner Hypothekarnehmer wissen, welcher Anbieter für seine konkrete Finanzierung gerade interessant ist?
Der tiefste Zins ist nicht das einzige Kriterium
Ein Vergleich der Zinssätze gehört selbstverständlich zu jeder Finanzierung. Doch die Unterschiede zwischen den Anbietern gehen weiter. Jeder Hypothekargeber definiert eigene Vergabekriterien. Wie hoch darf eine Immobilie belehnt werden? Wie wird ihr Wert ermittelt? Welche Anforderungen gelten bei der Tragbarkeit? Wie werden Einkommen, variable Vergütungen oder Vermögenswerte berücksichtigt? Und welche Objekte werden überhaupt finanziert? Auch bei der Wahl des Hypothekarmodells unterscheiden sich die Anbieter. Während ein Anbieter beispielsweise bei Festhypotheken sehr attraktive Konditionen offeriert, kann er bei SARON-Hypotheken weniger interessant sein oder diese gar nicht anbieten. Je nach gewünschtem Finanzierungsmodell kann deshalb ein ganz anderer Kreis von Anbietern relevant werden.
Eine Pensionskasse oder Anlagestiftung kann beispielsweise für eine klassische Finanzierung mit tiefer Belehnung und guter Tragbarkeit sehr attraktive Konditionen bieten. Gleichzeitig können ihre Anlage- und Risikovorgaben dazu führen, dass sie bei einer höheren Belehnung oder einem Objekt ausserhalb ihres bevorzugten Profils nicht infrage kommt. Andere Kapitalgeber verfügen in derselben Situation möglicherweise über mehr Spielraum. Es gibt deshalb nicht den einen besten Hypothekaranbieter. Entscheidend ist, welcher Anbieter zur konkreten Finanzierung passt.
Marktkenntnis des Hypothekarbrokers macht den Unterschied
Genau hier setzen spezialisierte Hypothekarbroker an. Sie beschäftigen sich täglich mit Immobilienfinanzierungen und kennen nicht nur die aktuellen Zinskonditionen, sondern auch die unterschiedlichen Vergabekriterien und Präferenzen der Kapitalgeber. Ein guter Hypothekarbroker fragt deshalb nicht einfach möglichst viele Institute an. Er analysiert zunächst die Ausgangslage: Immobilie, Belehnung, Einkommen, Vermögen, Tragbarkeit, gewünschtes Hypothekarmodell und persönliche Ziele. Anschliessend entscheidet er, welche Kapitalgeber für diese Konstellation sinnvoll sind.
Bei einer klassischen Eigenheimfinanzierung mit hoher Eigenkapitalquote können das beispielsweise eine Pensionskasse, eine Versicherung und ausgewählte Banken sein. Bei einer hochpreisigen Immobilie mit knapperen Eigenmitteln kann die Auswahl ganz anders aussehen. Dort ist entscheidend zu wissen, welche Institute innerhalb ihrer Kreditpolitik entsprechenden Spielraum haben – und welche Anfrage von vornherein wenig Aussicht auf Erfolg hätte. Marktkenntnis bedeutet somit nicht nur zu wissen, wo der Zins heute am tiefsten ist. Sie bedeutet vor allem zu wissen, welcher Kapitalgeber zu welcher Finanzierung passt.
Drei Offerten sind noch kein Vergleich
Wer selbst verschiedene Offerten einholt, stösst zudem auf ein ganz praktisches Problem: Hypothekarofferten sind häufig nur kurze Zeit gültig. Bis die zweite oder dritte Offerte vorliegt, kann die erste bereits abgelaufen sein oder die Konditionen haben sich verändert. Aus dem vermeintlichen Vergleich wird schnell ein Vergleich unterschiedlicher Momentaufnahmen. Ein spezialisierter Hypothekarbroker kann den Prozess koordinieren und gezielt mehrere relevante Anbieter einbeziehen. So lassen sich die Angebote möglichst zeitnah einholen und auf einer vergleichbaren Basis gegenüberstellen.
Wir arbeiten im Hypothekarbereich deshalb bewusst mit spezialisierten Hypothekarbrokern zusammen. Sie verfügen über ein breites Netzwerk von Banken, Versicherungen, Pensionskassen und weiteren institutionellen Kapitalgebern und können je nach Ausgangslage diejenigen Anbieter in den Wettbewerb einbeziehen, die für die konkrete Finanzierung tatsächlich relevant sind. Dabei geht es nicht zwingend darum, die bestehende Bank zu wechseln. Vielleicht stellt sich nach dem Vergleich heraus, dass deren Angebot sehr gut ist. Dann hat der Marktvergleich seinen Zweck ebenfalls erfüllt: Aus einer Annahme wird eine fundierte Entscheidung.
Eine Hypothek ist zu gross für einen Zufallsentscheid
Bei einer Hypothek geht es schnell um mehrere hunderttausend oder gar Millionen Franken und um Verpflichtungen über viele Jahre. Bereits kleine Unterschiede bei den Konditionen können sich entsprechend auswirken. Gleichzeitig können Flexibilität, Belehnung, Tragbarkeit, Amortisation oder das gewünschte Hypothekarmodell ebenso wichtig sein wie der Zins. Umso erstaunlicher ist es, dass die Auswahl des Finanzierungspartners häufig davon abhängt, welche zwei oder drei Anbieter gerade zur Hand sind.
Ein professioneller Hypothekenvergleich funktioniert anders. Er beginnt nicht mit der Frage: «Welche Bank fragen wir noch an?», sondern mit der Frage: «Welche Anbieter passen zu dieser Finanzierung?» Genau darin liegt der Mehrwert eines spezialisierten Hypothekarbrokers: Er macht aus einzelnen, eher zufällig eingeholten Offerten einen strukturierten Auswahlprozess – und erschliesst dabei einen Markt, der deutlich grösser ist als die Bankenlandschaft, die man aus dem Alltag kennt.
| Haben wir Ihr Interesse geweckt? Bitte kontaktieren Sie uns, damit wir gemeinsam mit unseren Partnern die für Sie passende Finanzierungslösung erarbeiten können. Einen ersten Überblick über die aktuellen Zinskonditionen bietet Ihnen unser Hypothekarrechner. |